
Markttiming: Wann ist der richtige Zeitpunkt, um zu investieren?
Die ehrliche Antwort lautet: Es gibt ihn nicht. Weder für Aktien noch für ETFs oder andere Anlageklassen. Wichtiger als das Timing ist die Zeit, die ein Investment am Kapitalmarkt verbringt. Anleger, die langfristig und breit gestreut investieren, haben statistisch gute Aussichten.
Das Wichtigste zum Markttiming
Was ist Markttiming?
Markttiming (auch Market Timing genannt) beschreibt den Versuch, durch gezielte Kauf- und Verkaufsentscheidungen besonders günstige Zeitpunkte an den Kapitalmärkten zu nutzen. Ziel ist es, nahe an Tiefpunkten zu investieren und in Phasen hoher Bewertungen zu verkaufen. Der Ansatz setzt voraus, dass sich Marktbewegungen zumindest teilweise erkennen oder antizipieren lassen.
Warum Markttiming schwierig ist:
In der Praxis erweist sich Markttiming als anspruchsvoll. Kursbewegungen verlaufen oft unerwartet, und starke Erholungen folgen nicht selten unmittelbar auf deutliche Rückgänge. Wer in solchen Phasen nicht investiert ist, verpasst häufig einzelne Handelstage, die einen wesentlichen Anteil an der langfristigen Wertentwicklung ausmachen.
Zeit im Markt als entscheidender Faktor:
Dem Versuch des exakten Timings wird häufig ein langfristiger Anlagehorizont gegenübergestellt. Dabei steht weniger der genaue Einstiegszeitpunkt im Fokus als die Dauer der Investition. Dieser Gedanke wird oft mit dem Grundsatz „Time in the market beats timing the market“ zusammengefasst und verdeutlicht die Bedeutung von Zeit für den Anlageerfolg.
Zeit ist Geld
„Zeit ist Geld“ – diese Aussage wird häufig mit Benjamin Franklin verbunden. Bereits 1748 verwendete er den Gedanken in seinem Werk „Ratschläge für junge Kaufleute“. Auch wenn sich die Kapitalmärkte seitdem grundlegend verändert haben, bleibt die Kernaussage bis heute aktuell.
Zeit zählt zu den zentralen Faktoren für den Anlageerfolg. Dabei geht es weniger um den vermeintlich perfekten Einstiegszeitpunkt, sondern vor allem um die Dauer, die ein Investment am Kapitalmarkt verbleibt. Wer versucht, Marktbewegungen präzise vorherzusagen, sucht häufig nach einem idealen Moment – einem Zeitpunkt, der sich in der Realität kaum eindeutig bestimmen lässt.
Warum Abwarten oft teuer wird
Warum Abwarten oft teuer wird
Das Warten auf den vermeintlich idealen Einstiegszeitpunkt führt bei vielen Anlegern zu Stillstand. Steigen die Kurse, erscheinen die Märkte schnell als überbewertet. Fallen sie, dominieren Sorgen vor einem Crash oder weiteren Verlusten. Wer Gründe sucht, nicht zu investieren, wird sie fast immer finden.
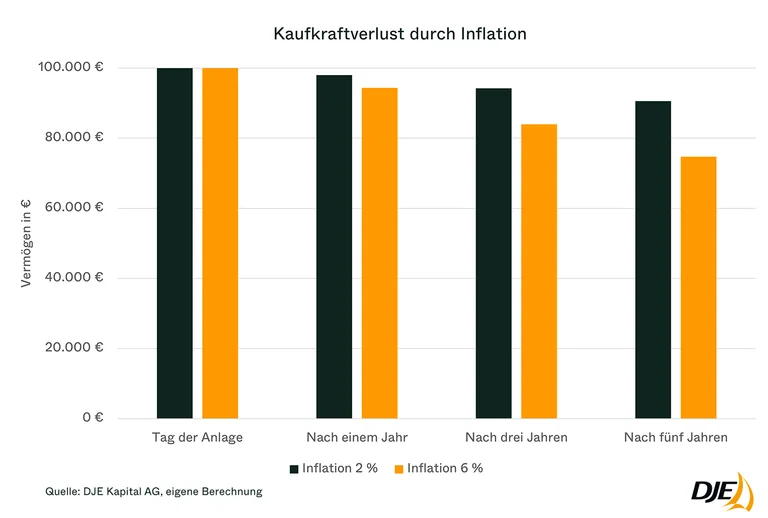
Im ungünstigsten Fall verbleibt das Kapital dauerhaft auf Giro- oder Tagesgeldkonten. Dort sind die nominalen Schwankungen zwar gering, doch bei niedrigen Zinsen droht langfristig ein Verlust an Kaufkraft. Gerade vor diesem Hintergrund wird deutlich, warum ein zu langes Zögern beim Einstieg problematisch sein kann.
Das Beispiel zeigt, dass sich bei 2 % Inflation die Kaufkraft von 100.000 € innerhalb von fünf Jahren auf rund 90.000 € reduziert. Liegt die Inflation bei 6 %, bleiben nach fünf Jahren real sogar nur noch etwa 70.000 € übrig.
Kostenfreie Börsen-Insights abonnieren
Abonnieren Sie unseren Newsletter und erhalten Sie regelmäßige Kapitalmarkteinschätzungen, fundierte Analysen aus unserem Research und viele weitere spannende Informationen rund um die Welt der Geldanlage.
Verpasste Börsentage kosten Rendite
Viele Anleger versuchen, mithilfe von Marktindikatoren, Konjunkturdaten oder Bewertungen den optimalen Zeitpunkt für den Einstieg in Aktien zu finden. Dieses sogenannte Markt-Timing (auch Market Timing genannt) birgt jedoch ein zentrales Risiko: die besten Börsentage zu verpassen.
Studien zeigen, dass ein großer Teil der langfristigen Rendite an wenigen Handelstagen entsteht. Wer zu diesen Zeitpunkten nicht investiert ist, schmälert seine Ertragschancen erheblich.
Dieses Muster zeigt sich nicht nur in einzelnen Märkten. Auch international bekannte Indizes liefern ähnliche Ergebnisse. Der MSCI World erzielte einen erheblichen Teil seiner langfristigen Rendite an nur wenigen Handelstagen. Gleiches gilt für den S&P 500 oder den Hang Seng Index.
Wer diese Phasen verpasst, weil er auf eine perfekte Market-Timing-Strategie setzt, verzichtet unter Umständen auf einen großen Teil der Gesamtrendite. Wir erinnern uns an Benjamin Franklin: Zeit ist Geld. Aber zu wenig Zeit kostet im schlimmsten Fall Geld.
Zeit im Markt schlägt Markt-Timing
Der Merksatz „Time in the market beats timing the market“ bringt es auf den Punkt: Entscheidend ist nicht, wann investiert wird, sondern wie lange. Je länger Kapital investiert bleibt, desto größer sind statistisch die Chancen, kurzfristige Schwankungen auszugleichen.
Regelmäßiges Investieren, etwa über einen Fondssparplan oder einen ETF-Sparplan, kann helfen, Marktschwankungen zu glätten. Gundsätzlich ist eine Investition am Kapitalmarkt, egal ob Stück für Stück oder per „Lump Sum“, also mit einer größeren Einmalanlage, trotz aller Risiken immer noch für viele Menschen eine der sinnvollsten Optionen, um langfristig ein Vermögen aufzubauen.
Geldanlage an Profis abgeben
Geldanlage an Profis abgeben
Wer sich weder intensiv mit Markt-Timing noch mit den psychologischen Herausforderungen der Geldanlage beschäftigen möchte, kann die Verwaltung seines Vermögens auch professionell begleiten lassen. Als unabhängiger Vermögensverwalter bietet die DJE Kapital AG verschiedene Lösungen in der Vermögensverwaltung – von der digitalen Vermögensverwaltung ab 10.000 € bis hin zur individuellen Vermögensverwaltung ab 500.000 €.
Dabei stehen eine langfristige Ausrichtung, fundiertes Know-How durch das DJE-Research und ein strukturierter Investmentprozess im Fokus. Dennoch gilt: Auch professionelle Strategien können Wertschwankungen unterliegen und bieten keine Garantie für eine positive Wertentwicklung.
Weitere Artikel zur Geldanlage
Geldanlage
So vermeiden Sie emotionales Investieren
Angst, Gier oder Unsicherheit beeinflussen Anlageentscheidungen oft stärker als Fakten. Erfahren Sie, welche typischen Verhaltensmuster Sie kennen sollten – und warum emotionale Reaktionen langfristige Strategien erschweren können.
 mehr zu emotionalen Faktoren
Geldanlage
Steigen Aktienmärkte langfristig immer?
Langfristige Entwicklungen an den Aktienmärkten werden häufig als Argument für Geduld herangezogen. Der Beitrag ordnet historische Daten ein und zeigt, warum Zeiträume und Perspektiven dabei entscheidend sind.
mehr zu langfristigen Aktienmärkten
Geldanlage
Portfoliomanagement: Was ist taktische Asset Allokation?
Zwischen langfristiger Struktur und kurzfristigen Anpassungen: Wir erklären, was unter taktischer Asset Allokation verstanden wird und wie sie sich von anderen Anlagestrategien unterscheidet.
mehr zu taktischer AllokationMarketing-Anzeige – Alle hier veröffentlichten Angaben dienen ausschließlich Ihrer Information und stellen keine Anlageberatung oder sonstige Empfehlung dar. Die enthaltenen Aussagen geben die aktuelle Einschätzung der DJE Kapital AG wieder. Diese können sich jederzeit, ohne vorherige Ankündigung, ändern. Alle getroffenen Angaben sind mit Sorgfalt entsprechend dem Kenntnisstand zum Zeitpunkt der Erstellung gemacht worden. Für die Richtigkeit und Vollständigkeit kann jedoch keine Gewähr und keine Haftung übernommen werden.