

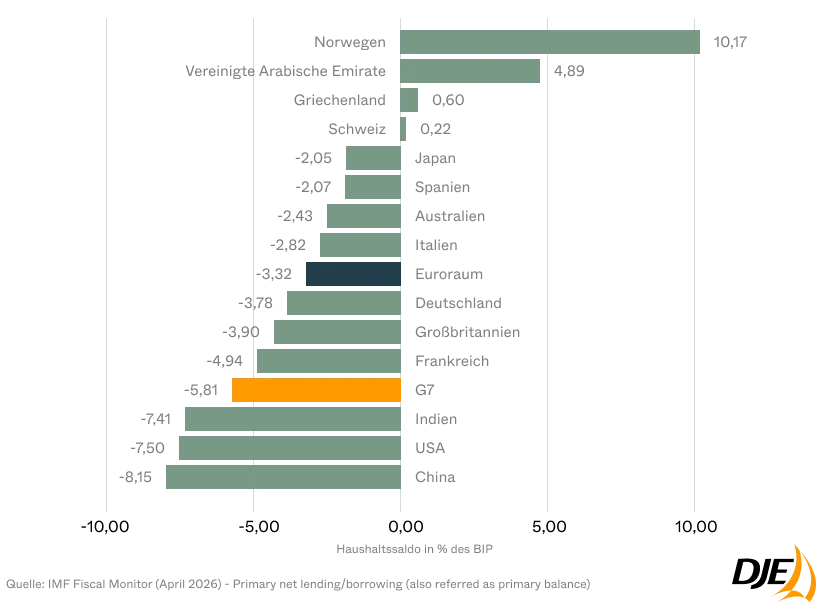
Lange galten hohe Staatsschulden als Problem von morgen. Inzwischen wird die Rechnung sichtbar. Die Rendite zehnjähriger US-Staatsanleihen liegt bei rund 5,2 Prozent (Stand: Ende September 2026) und damit auf dem höchsten Niveau seit 2007. Auch die Rendite 30-jähriger US-Anleihen bewegt sich mit knapp 5,5 Prozent in einer Größenordnung, die zuletzt 2004 erreicht wurde. Höhere Zinsen verteuern die Refinanzierung des Staates deutlich und erhöhen den Druck auf die Bewertungen an den Aktien- und Immobilienmärkten.
Der Blick auf die Haushaltslage erklärt einen Teil dieser Nervosität. Für 2026 wird für die USA ein gesamtstaatliches Defizit von 7,5 Prozent des Bruttoinlandsprodukts erwartet. China liegt mit 8,2 Prozent sogar noch darüber. Die G7-Staaten weisen im Durchschnitt ein Defizit von 5,8 Prozent auf, die Eurozone von 3,3 Prozent. Die großen Volkswirtschaften finanzieren sich damit aber insgesamt weiterhin in erheblichem Umfang auf Kredit.
Die Defizite sind kein kurzfristiger Ausrutscher. Laut Projektionen des „Congressional Budget Office“ (CBO) wird die von der Öffentlichkeit gehaltene US-Bundesverschuldung 2026 auf 101 Prozent des BIP steigen. Bis 2030 dürfte sie mit 108 Prozent den bisherigen Nachkriegsrekord von 106 Prozent aus dem Jahr 1946 übertreffen. Für 2036 rechnet das CBO mit 120 Prozent des BIP. Allein die Nettozinsausgaben sollen 2026 bereits 3,3 Prozent des BIP erreichen und bis 2036 auf 4,6 Prozent steigen.
Der Chart zeigt zugleich, dass hohe Staatseinnahmen und solide Haushalte durchaus möglich sind, wenn bestimmte Voraussetzungen erfüllt sind. Norwegen dürfte 2026 einen Überschuss von gut 10 Prozent des BIP erzielen, die Vereinigten Arabischen Emirate von knapp 5 Prozent. In beiden Fällen spielen die Einnahmen aus Öl und Gas eine zentrale Rolle. Griechenland wird voraussichtlich ebenfalls einen kleinen Überschuss erreichen. Dies wäre bemerkenswert für ein Land, das während der europäischen Staatsschuldenkrise noch als Synonym für fiskalische Instabilität galt.
Staatsschulden sind nicht grundsätzlich schlecht. Öffentliche Defizite führen in der Regel zu Überschüssen im privaten Sektor. Eine sinnvolle fiskalische Stimulierung kann wirtschaftliches Wachstum ermöglichen, Innovation fördern und Arbeitsplätze schaffen. Zumindest kurzfristig.
Entscheidend ist daher nicht allein der Schuldenstand. Anleger fragen immer häufiger, ob sich die Defizite mit einem glaubwürdigen Wachstumspfad, tragfähigen Zinskosten und einer verlässlichen Fiskalpolitik vereinbaren lassen. Solange diese Frage unbeantwortet bleibt, werden erhöhte Risikoprämien für langlaufende Staatsanleihen zur neuen Normalität.
Rechtliche Hinweise
Marketing-Anzeige – Alle hier veröffentlichten Angaben dienen ausschließlich Ihrer Information und stellen keine Anlageberatung oder sonstige Empfehlung dar. Die in diesem Dokument enthaltenen Aussagen geben die aktuelle Einschätzung der DJE Kapital AG wieder. Diese können sich jederzeit, ohne vorherige Ankündigung, ändern. Alle getroffenen Angaben sind mit Sorgfalt entsprechend dem Kenntnisstand zum Zeitpunkt der Erstellung gemacht worden. Für die Richtigkeit und Vollständigkeit kann jedoch keine Gewähr und keine Haftung übernommen werden.